한눈에 보기
- 무엇: 브로드컴 CEO 혹 탄이 AI 투자자 일부를 ‘카지노 도박’에 비유했다는 발언이에요. 토큰 비용과 매출 격차, 자본이 병목이라는 주장도 함께 나왔어요(행사 발언·현지 보도).
- 누가: 미국 반도체 회사 브로드컴의 CEO 혹 탄(Hock Tan)이에요. 싱가포르 DBS 은행 ‘Asia Future Forward’ 콘퍼런스에서 말했어요(ComputerWeekly·블룸버그).
- 언제: 행사·보도 기준 2026년 10월 12일(현지)이에요. ComputerWeekly 표기는 같은 날 15:24예요.
- 숫자: 혹 탄은 전 세계가 토큰을 만드는 데 연간 약 2,000억 달러를 쓰고, 매출은 약 1,500억 달러라고 추정했어요(회사 CEO 추정, OpenRouter 처리량 기준이라고 ComputerWeekly가 전함).
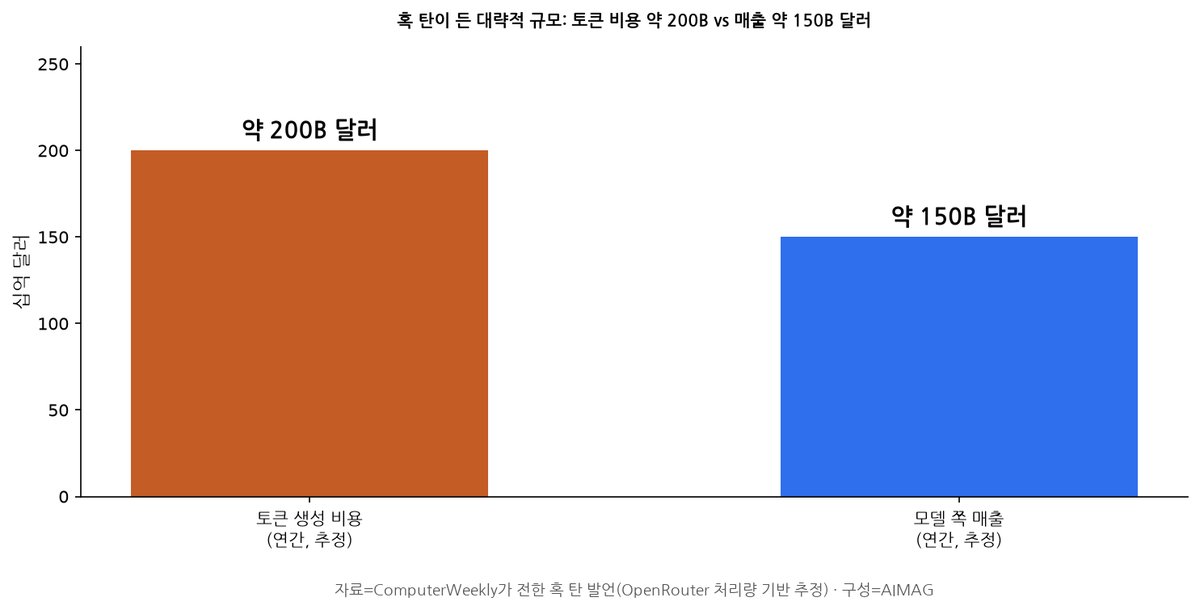
결론부터 말하면, 혹 탄은 AI에 돈을 넣는 사람 중 상당수가 무엇을 사는지 잘 모른 채 기대를 극단적으로 올린다고 지적했어요. 그 말을 블룸버그가 먼저 전했어요. 다만 이 글은 투자 권유가 아니에요. 발언과 숫자만 정리해요.
실제로 뭐라고 말했나요?
ComputerWeekly가 전한 혹 탄의 말은 이래요. “많은 투자자들이 무엇에 투자하는지 전혀 모르면서 기대만 극단적으로 높여 놓았다가 결국 거의 카지노에서 도박하는 것과 같다는 걸 알게 된다”는 취지예요. 원문 인용은 이래요(ComputerWeekly).
“A lot of investors have no clue what they’re investing in, but set very extreme expectations, only to find out that it’s almost like they are in a casino gambling.”
블룸버그(야후 파이낸스 전재)는 비슷한 문장을 “almost like they are in a casino”로 끊어서 전했고, 기업이 AI 토큰을 쓰며 헤매는 모습을 오락실 토큰에 비유한 말도 함께 실었어요. “부모가 10달러짜리 토큰을 주면 10분 만에 다 쓰고 아무것도 배우지 못한다. 지금 기업에서 일어나는 일이다”라는 식이에요(블룸버그). ComputerWeekly 본문에는 같은 오락실 비유 문장이 없고, “사람들은 그냥 돈을 낭비하며 토큰을 쓰며 이해하려 한다”는 취지로 적혀 있어요(ComputerWeekly).
2,000억 vs 1,500억, 자본 병목, 오픈AI 매출
혹 탄은 OpenRouter의 추론(inference, 이미 학습된 모델이 답을 내는 실행) 처리량 데이터를 써서, 중국을 포함해 전 세계가 토큰을 만드는 데 연간 약 2,000억 달러를 쓰고 매출은 약 1,500억 달러라고 추정했어요(ComputerWeekly). 프런티어 연구소 쪽은 지출 약 1,000억에 매출 약 1,200억, 개방 가중치 진영은 비슷한 지출에 매출 약 300억 수준이라고도 나눴어요(같은 출처, CEO 추정).
병목에 대해선 DBS CEO 탄 수 샨이 부채 비용 이야기를 꺼내자, 혹 탄이 “내가 보기에 가장 큰 제약은 자본일 수 있다”고 받았어요. 원문에 가까운 표현은 “The thing you hit on that I think might be the biggest constraint is capital”이에요(ComputerWeekly). 칩·전력이 아니라 돈의 가격이 속도를 가를 수 있다는 주장이에요.
오픈AI에 대해선 9월 연율 환산 매출 약 500억 달러를 ‘스타트업치고 나쁘지 않다’고 봤어요. 다만 학습 비용 때문에 아직 적자고, 규모가 커지면 달라질 수 있다고 했어요(ComputerWeekly·블룸버그). 장기 수익성을 지금 숫자만으로 단정할 수는 없다는 취지예요(회사 CEO 견해).
왜 한국 반도체 쪽에서 크게 퍼졌나요?
브로드컴은 AI 데이터센터용 맞춤형 칩·네트워크 장비로 주목받는 회사예요. 혹 탄 본인도 행사에서 지금 이익은 브로드컴·엔비디아·메모리(삼성·마이크론 등) 같은 ‘곡괭이와 삽’ 쪽에 간다고 말했어요(ComputerWeekly). 한국은 메모리·파운드리·장비 공급망이 AI 투자 심리에 민감해서, ‘AI 투자=카지노’ 한마디가 국내에서도 빠르게 화제가 된 것으로 보여요(추정).
시장 반응 해석은 갈려요. 일부는 발언을 차익 실현·경계의 계기로 꼽았고, 다른 쪽은 이미 있던 밸류에이션 논쟁의 연장으로 봐요. MarketWatch는 한국 증시 칩주 매도와 함께 이 발언을 언급했어요(MarketWatch). 삼성전자·SK하이닉스·코스피의 구체 하락률은 이 글에 적지 않았어요. 하락의 원인으로 단정하지 않아요. ‘발언이 계기로 꼽혔다’ 정도로만 적어요. 이 글은 매수·매도 조언이 아니에요.
대단한 점과 아쉬운 점
| 대단한 점 | 아쉬운 점·우려 |
|---|---|
| CEO가 토큰 비용·매출·자본 병목을 숫자와 함께 말했어요(ComputerWeekly). | 2,000억·1,500억은 CEO 추정이고, 외부 감사 숫자가 아니에요. |
| 블룸버그와 ComputerWeekly를 대조하면 인용 범위 차이를 볼 수 있어요. | 국내 기사마다 해석이 달라, 원인·결과처럼 읽히기 쉬워요. |
| 오픈AI 매출을 ‘잠재력’과 ‘아직 적자’로 같이 말했어요(발언). | 한국 종목 등락률은 이 글에서 다루지 않아요. |
확장성: 무엇을 해 볼 수 있나요?
- 예전에는 AI 거품 논쟁이 주로 주가 이야기였다면, 이번에는 토큰 비용과 매출을 나란히 놓고 보는 틀이 생겼어요.
- 회사에서 AI를 쓴다면 “토큰을 얼마나 썼나”보다 “그 토큰으로 무엇이 바뀌었나”를 함께 기록해 보세요.
- 앞으로 OpenRouter 같은 공개 처리량 자료와 각 회사 실적을 비교하면 추정이 맞는지 따라가 볼 수 있어요.
아직 모르는 것
- 토큰 비용·매출 추정의 세부 산출표는 공개되지 않았어요.
- 발언이 한국 개별 종목 등락에 얼마나 영향을 줬는지는 알 수 없어요.
자주 묻는 질문
투자 조언인가요?
아니에요. 공개 발언과 보도를 정리한 설명 글이에요.
2,000억·1,500억 달러는 공식 통계인가요?
아니에요. 혹 탄 CEO가 공개 자료를 바탕으로 말한 추정이에요.
출처
- Aaron Tan, ComputerWeekly, “Capital, not chips, may be the real brake on the AI build-out,” 2026-10-12 15:24 — 링크
- Gao Yuan, Bloomberg (Yahoo Finance 전재), “Broadcom CEO Likens Many AI Investors to Casino Gamblers,” 2026-10-12 — 링크 · 원 보도 Bloomberg
- MarketWatch, “South Korea’s Kospi Slumps on Selloff in Chip Stocks” (발언 언급) — 링크
대표 이미지: AIMAG 제작 그래프(자료=ComputerWeekly가 전한 혹 탄 발언)
구글 검색에서 AIMAG 소식을 먼저 보려면
AI 보조 초안 · 편집부 검수